財自學院

共 156 篇文章
港股 恒生指數 恒指
財自學院

農曆年前後料觸底反彈

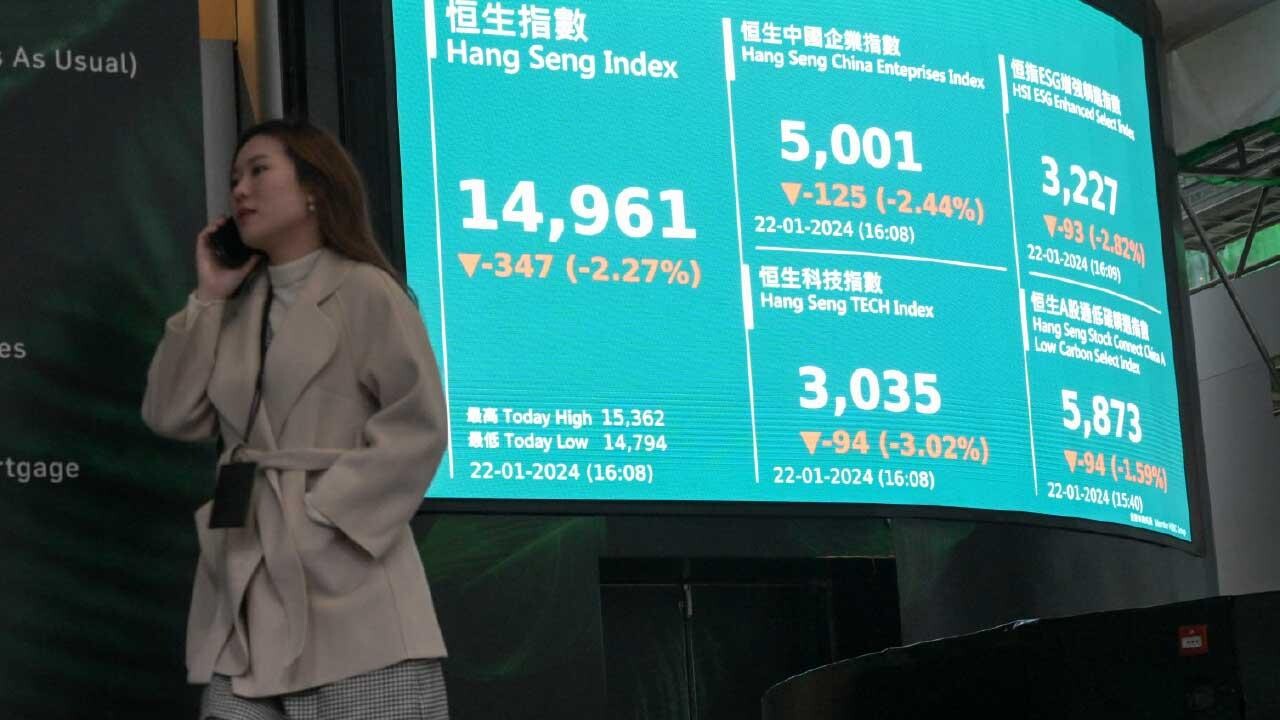
恒生指數在1月22日創下一年多以來的波段低位,之後反彈,當天指數高開後一路向南,下午據報內地要求推遲或暫停部分基建項目,影響A股再挫。恒指下午3點後最低跌至14,794點,跌逾500點,15:30才出現反彈,當天收在14,961點,瀉361點。 筆者當天感受到下午的一跌很有終極感,當晚還在訂閱文章中用標題寫:《14,794這組數字似……》幻想這可能是一個波段跌浪的底部。原因是1月22日的再挫,適逢又跌破15,000點整數關口,跌勢過急,市場氣氛籠罩著極度恐慌當中。看到不少港股的好友死忠投資者,也忍受不住或按金不足而在低位止損,不管從市場氣氛、跌勢的速度及低位的數字:14,794,再加上種種回憶……例如2016年的1月21日的第一次低位等。 隔天1月23日此欄標題寫港股在絕望中反彈?當天開始連續3天出現比較像樣的反彈小浪,隨著降準的激勵A股回升,恒指重上16,000點之上,但科指股份反彈幅度受限,港股只靠著舊經濟股或中特股份,若沒有科指的帶動,升勢始終難持久。 按照2016年的年初效應來比較這次2024年的年初效應,兩次皆是向下,而2016年的年初效應跌至1月21日的18,534點
恒生指數
財自學院

跌穿萬五有沒有曙光?

上周港股埋怨聲音漸多,同時開始接受美股強勢的現實。中植集團事件引發市場對基金贖回產生信心危機,結果恒生指數在上周一稍走穩,惟當晚美股復市後,上周二即步入真正恐慌下跌,大市一度跌穿萬六關,而恒生科技指數亦竟然可以在短短不足一個月下挫近20%。嚴格來說,投資者只要買一些知名的科指成分股,幾乎皆損手。跌市推手之一,是年初至今內地政策傾向於監管,多於鼓勵。 外資流出,內資流走。現階段港股機構投資者如要錢不要貨,並走資至日本、台灣,遠則更搬回美國。美國1月中開始炒作AI概念,令半導體股大爆發。 美國各大指數本來僅標指未創歷史高,市場認為美股進入調整前,三大指數須先創新高,筆者本來半信半疑,結果連日本股市也創34年來新高。至於處高峰的日股還可否再往上望?據一些分析員指,日圓持續偏低加上利率低企,投資者借日圓投資日股賺取差價,只要投資氣氛續理想,這種套戥還會持續,始終應對通脹的最佳方法除了加息就是投資。 但這種情況似乎在香港未曾發生,港股由高位跌至15個月低,由部分板塊本來走勢仍強硬,到最後一面倒恐慌式下跌,有說港股已接近投降式拋售,可謂說得誇張,也可以謂有危有機。 港股是否已沒有希望呢?在
賭場
財自學院

投資最重要三個數字思維與邏輯(二)

上期提及到概率思考並不是正常人慣用思維模式,但偏偏卻是投機交易中最重要思考方式。德州撲克職業玩家,可算是概率思維箇中高手。身邊有相關朋友從事職業撲克玩家,他們在投機市場中表現非常厲害。最主要原因在於,他們非常擅長概率思考,因為德州撲克長期要獲勝,概率思維加上心理戰術幾乎就是最重要的兩個必殺技。 當我們懂得在每次進場以及離場前運用概率思考,便能夠敞開心扉,接受市場所有可能性:因為市場上一切都是概率,沒有甚麼事是100%肯定的。即使掌握了90%的獲勝可能性,仍然有10%的可能最終會輸。 當然,若果站在概率對我們有利的一方,長遠下去必定可以持續穩定地獲利,前提是有合適注碼以及倉位控制。以賭場來說,基本上每一個遊戲莊家的平均獲利概率大約不超過54%,但賭場卻因為這個些微差距而賺得盤滿缽滿;君不見銀河娛樂(027)、新濠國際(200)等等大型賭場在新冠疫情爆發之前,每年的盈利狀況是其他普通上市公司望塵莫及;靠的就是這4%的盈利空間。 概率思考的重點,在於可以幫我們在交易之中決定兩件事:第一是選擇進場離場,第二是加注或減注。 因此,無論在催化劑以及技術指標上,當時的上升概率非常高。假設一共
日股
財自學院

向巴郡雙雄學習 日股求出路

投資港股對香港人來說依然有著情意結,早前和傳媒朋友談到流量,港股依然是No.1,股民面對阿里巴巴(9988)、騰訊控股(700)、美團(3690)及京東集團(9618)(ATMJ)好比恐怖情人,深陷其中又擺脫不了。 另一邊廂,日本的日經平均指數,去年升近三成,恒生指數同期則要跌近14%,以往投資者對日股興趣不高,認為日本迷失三十年已元氣大傷,經濟偶有反彈亦只是虛火熱潮。不過,股神巴菲特就跟大眾看法不一樣,其投資旗艦巴郡早在2020年8月,已開始買日本五大商社股票,巴菲特當時已表示打算長期持有這些日本投資。截至去年6月已將日本五大商社持股比重平均提高至8.5%以上,未來對這五大商社的持股比重可以提高至9.9%。  從巴郡兩位創辦人巴菲特及查理芒格的投資理念,我們多少可以窺探到為何兩位會看好日股。巴菲特的投資思維中,有兩點很值得學習,就是「買下估值比實際價值便宜的公司」,及投資要「長期前景清𥇦可見」。  以價值投資而論,日本股市現時估值比價值低的公司仍然不少,很多日本公司都是去年才回升至1倍市帳率,加上五大商社擁有強勁現金流及旗下大幅被低估的資產,說它們是一批埋藏在地底二、三十年的
證券行
財自學院

做全職交易前 須了解6個情況

很多人都希望做全職交易員,過去兩年的情況應該粉碎了很多人的期望。近來證券行裁員,就有舊同事問我做全職炒股、炒衍生工具是否可行。其實既然在證券行做過,都體會過去5年客戶們的情況及後果,知道這條路不容易行。 但我仍然給他以下的分析及忠告: 1) 你的流動資金最少要超過兩年以上,來應付日常的開支。 2) 如果是新手,建議你打消這個念頭。 3) 你的資本額不一定要用200萬元來交易,但必須有,以當作後盾。 4) 如果不懂衍生工具例如期權,建議你打消這個念頭,因為如沒有槓桿很難用小資本額來達到每年的目標,除了期權賣方之外,也很難會有穩定的收入,只投資而沒有槓桿更難達標。 5) 如果是新手但過去半年卻賺超過自己目標,建議你也打消這個念頭,因為太順境未來很難面對逆境,也不懂身處逆境時的策略。 6) 如果你習慣賺錢時就全部平倉算,也建議取消這個念頭,因為賺到的可能不足以彌補以後虧損的。 投機市場上每兩年就會淘汰八成人,如果能經歷兩年而不死,或甚至有盈利的,可以嘗試走下去看看。 為何有兩年淘汰八成人這種說法呢?統計數字從何而來? 記得2017年,恒生指數全年上漲,很多新手散戶們衝入市場大玩牛熊證
恒生指數
財自學院

政策市左右技術走勢 沒比較沒傷害

冬至接連聖誕長假期,恒生指數由本月初開始跌至15,980點後,即日反彈200 點修正,及後整個12月都上上落落,尋找突破17,000點的機會。美國股市則接連挑戰新高,最終聯儲局議息會議落實明年減息,三大指數再闖高峰,道瓊斯工業指數創出歷史高。而最為投資者興奮的,是自11月底開始持續攀高的虛擬貨幣,以及黃金價格在每安士2,000美元以上走穩。 減息對於一般經濟學家來說,是連帶衰退一起並行討論。11月的美股升幅,對於一些風險管理先行的人是脫離現實,怎可能公司的股價可在兩個月大跌40%,1個月後便收復,似乎完全跟基本面沒有關係。美國一般稅務須在11月底之前做結算,基金公司10月表現不盡人意,有需要在11月底前做「粉飾」,10月跌穿重要支持令一般股民離場,也是一種伎倆。從資金面看,相信暫時是多一事不如少一事地停泊在高位的美股,可能接近下一次議息會議才有較明顯震盪。 但港股吃了驚風散,長期停留在17,000點以下。內地三頭馬車數據比預期好,加上減息憧憬,恒指曾經挑戰近萬七點,主要是本地地產股及相關股份帶動,惟及後很快回跌至16,400點附近,好像無定向風。本來港股一級一級向上升,但冬至期間內
美國聯儲局
財自學院

投資最重要三組數字思維與邏輯(一)

先跟進上星期的南方比特幣(3066)的部署,暫時仍然沿著10天線慢慢推進,繼續維持SL在13.0附近。相信沒有人會否認,數字在投資中佔據了舉足輕重的地位,無論是股價、市值、每手股數;財務報表中的營業成本、營業收入等等,全部都離不開數字。以上相關數據代表的意義,大家都應該耳熟能詳;但在下認為,有三組數字,代表著我們能否達致專業交易者的成功思維:概率思維、勝率、平均獲利與虧損。 以上的三組數字,代表著一個專業投資者應該有的思維,成功掌握了上述三個名詞背後代表的真正含意,能夠幫助我們在交易中更上一層樓,達到真正能夠持續不斷獲利的頂級目標。 1. 概率思考 相信大部分人對於概率這個名詞一定不會感到陌生,因為每一個修讀過中學數學的朋友,一定會學習過甚麼叫做概率。問題是,我們一般人的思考模式與真正的概率思維存在著重大差異。 就以之前一個悲劇為例,東方航空(670)的空難事件,會令本來很多打算乘坐飛機的乘客,內心留下了陰影。聽說部分人更因為這事故,選擇乘坐高鐵作為交通工具以代替。 根據外國權威統計,每十億小時乘坐不同交通工具的死亡人數如下: 1) 公共汽車—11.1     2) 火車—
日圓
財自學院

日圓回升 有買趁早

近日在環球各資產類別中,最受注目的是日圓走勢。上周四日本央行行長植田和男一句「從年底到明年,貨幣政策處理難度更大」,令市場猜測日本央行可能在下星期的政策會議上,將會結束負利率,美元兌日圓一下子由147急跌至141水平。及後本周一又傳出,有日本央行官員指沒有必要在年底前退出負利率,美元兌日圓又回升至146以上。 日圓受矚目,除了因為近日波動性大之外,更因為與港人息息相關。筆者的太太一向對投資沒有多大興趣,也來問我日圓是否已經跌完,需要多「唱」一些傍身! 馭風認為日圓已經轉勢,止跌回升,明年日圓易升難跌,所以準備明年去日本旅遊的朋友,應盡早買日圓,不要一心等它跌回5.1算了。 美國10月的核心通脹為4%,而同期的日本核心通脹亦都是4%。可是美國聯儲局在2022年中已經開始加息以對抗通脹,一口氣把聯邦基金利率加到5.25厘至5.5厘,現時已見成效,美國通脹數字的回落趨勢已成形。另一邊廂,日本仍然處於負利率,尚未開始收緊貨幣政策,而通脹數字仍然是在上升趨勢之中,未見回落。 換句話說,雖然美國與日本在一樣的通脹水平,但實際利率相差非常大。實際利率即名義利率減通脹率,如果用央行的指標利率作
港股 恒生指數
財自學院

明年會有年初效應嗎?

每年接近年底時,財經媒體總愛請些分析員們,來分析明年股市走勢如何,應該部署甚麼板塊比較適合,而且要在12月中交稿。回看過去多年在年底時對明年的分析內容,不論指數、板塊或股份,猜到或接近的有幾人。 交易講究時機及應變,相隔一星期,已經可以將一星期前的看法全部推翻,所以我覺得那些2024年推薦,都只是多此一舉的,不自量力的,只為投其所好博吸睛。媒體博高點擊率的舉措,偏偏散戶們喜歡長線投資,價值投資,而過去3年的港股市場,還有多少投資人還在價值投資而未受傷的? 在過去10年的統計,年初效應經常發生,估升的命中率比較高,即使在去年2022年底的失落周期,恒生指數年底時徘徊在19,500點水平附近,1月3日2023年的第一個交易日,即迎來年初效應往上,很快已升破2萬點,類似2018及2021年初般,最高升至1月27日的22,700點後回跌。 年初效應非元月效應,其實這與坊間統計的元月效應有些分別,因為不一定是向上,內行的真交易員自就會明白,首先年初效應在於速度與激情及快。另外,年初效應不一定是向上,2016年初就是下跌,而且當年是熊市末端的最後一波跌浪。 2018年初連升14天速度更快,
港股
財自學院

港股現時值不值得看?

說時遲那時快,又接近年底啦,港股同美股走勢真是有大不同。美股方面。由11月見近季新低後,就輾轉用了3個星期,又創了本年高位。但港股在10月創出本年低位後,未曾做出今年高位。 整整一個月,港股消息重重,對港股帶來一個很快速的衝擊,本來已經可以升穿萬八點企穩的趨勢,一下子被打得煙消雲散。 之後港股上周又再在內房方面落墨,有白皮書,又有銀行無抵押貸款的說法,令到市場上消息面多多,但是成交面,始終也離不開在萬八點以下遊走。其實港股出現這個情況,令到很多人最氣餒的地方,就是指數其實不升,但是板塊類別如生物科技,甚至近期熱炒的內房,本身也是10月低位之後,已經輾轉升逾10個百分點,升完之後便一直膠著。板塊輪動非常之密,美市的美股能夠節節上升,令到港股吸引力真比以前大減不少。 假如要找一些反彈股票,你可能要需要承受超過10%或以上的再進一步調整。同樣得到10%以上回報你要是不食的話,便沒有了下一步的升幅,回報率來得短去得快。 假如一年可以有5%回報的話,相信股市的波幅而現在遠遠大於5%以上,但是那種回報的穩定性,港股令人不安的問題,真的遲遲未能解決。 現在港股唯一的出路,真的是內房有沒有解
比特幣
財自學院

為何王陽明知行合一咁重要?

王陽明乃明朝一代重臣,因為「三立」而被人稱之為完人,有一些歷史學家為認甚至認為他的成就比起孔子還大;因為王陽明在立德、立言、立功方面都出類拔萃,而萬世師表在立功方面就較為遜色。王陽明創辦心學,提倡知行合一的學說:謂學而不行非真學、知而不行非真知。他建議事情要做得好,必須要事上練;唯有不斷行動才能夠真正領悟當中的智慧。 表面上知行合一道理顯淺、但大家都知道真正實踐是卻不簡單:為甚麼明知是需要止損,但最後我卻選擇加注? 明知會有很大下跌風險,卻仍然買入股票、明知炒底危險卻仍然繼續出手? 讀者們都可能認為行很難,明知卻故犯;但其實行不難,真知才難。 我們知道餓了,會吃東西;我們知道倦了,會去睡覺;我們知道那個女孩是我們中意的,會果敢追求。 這些其實都因為我們有「真知」,我們會馬上作出行動 但有更多時候,我們認知上超過一種答案,那麼我們的知便很難去行。 大家認知上知道工作不出頭,很想創業,但又知道創業艱難,身邊親友大力反對,說安安穩穩過日子不好嗎? 那麼在認知上便有兩種答案,那麼行動上便會非常困難,猶豫不決。 在投資上,我們的貪嗔癡會令到我們經常在知上面出現偏差,因此我們作出
美股
財自學院

美股似轉熱 銀行股不宜追落後

最近美國資產市場同時出現了兩個極端現象,在長期債券與銀行股尋底的同時,科技股卻熱火朝天。 美國長債市場疲弱,10年以及30年長債在10月被大幅拋售,兩者債息一度升至5厘高位,即使本月長債稍見反彈,但上周美國財政部拍賣較市場預期為少長債金額的情況下,30年美債招標結果仍然相當不理想,長債債息在拍賣後又再度上升。 長債需求持續疲弱,有很多因素影響,短期包括市場對經濟基本面預期變化,自夏季以來,由於對經濟增長預期的上調,特別是下半年經濟增長預期好轉,對長期利率上升有顯著推動作用。 不過這些預期都反映在市場對於未來經濟狀況的評估上,而這些評估亦隨著新數據的出現不斷調整,綜觀今年的宏觀敘述,就是不停在經濟開始衰退與通脹回歸兩者之間不斷游移,短線尤其對長期國債產生較顯著影響,令美長債波動性大幅增加。 至於較長期的觀點,包括對聯儲局政策預期的變化,今年首三季市場籠罩在加息憂慮中,直到第四季,即使聯儲局主席鮑威爾多番強調Higher for longer,但市場資金未見理會,自行由Fed pause轉為憧憬經濟衰退前期減息。需要留意的是,聯儲局走入量化緊縮(QT)的貨幣政策一段時間內應該難以改
恒生指數 恒指
財自學院

趨勢不重要 節奏要掌握

恒生指數在本月1日跌破17,000點,至最低見16,979點之後反彈,本月2日開始回升,連升3天,本周一最高升至18,038點,昨日明顯回落。 上周港股多次欲漲還回,最後還是從月初低位,在3天之間反彈近千點,過程考驗耐性、考驗心態、考驗注碼,以及人性。有了去年10月24日持好倉經歷千點跌幅的我,今年幾乎不用捱價,去年炒底過早,上月底才轉身好倉,顯得輕鬆很多。 今年的起步反彈,比對去年遲了一天,在本月2日才開始彈,而低位出現在10月24日的16,880點,比對去年10月31日出現低位,今年早了一星期,還是要寫多次這金句:「歷史不會簡單重複,但會押韻。」 恒指連漲3天,周一最高升至18,038點,收在17,966點,成交額放大至1,150億元,回看一星期前的財經新聞標題分析,無一不是繼續看淡港股:16,000至16,500點才有支持云云。 在本月2日起步回漲,至本周一,恒指3天之內漲至18,000點,才看到新聞財經分析標題轉而樂觀看漲,目標20,000點的標題又重現。
美股
財自學院

技術反彈有條件無氣氛

身為投資者,你究竟還有沒有打開投資專欄去望一望,究竟有甚麼好提示? 在美股開始有顯著的回落,及香港的市場好像扶不起的阿斗,指數仍是沒有焦點,一直徘徊在間區上落。對一些打算是炒順勢或者炒跌勢的人來說,牛皮的感覺是最難受的,因為根本就像迷失了,沒有造好或造淡的方向。 其實早於兩星期前,內地已經連環式發放好消息,撐住恒生指數,但可惜的是市場反應還是非常飄忽。例如中央匯金入股四大國有銀行,部分內銀曾經單日大升5% ,但當四大銀行出業績的時候,又同樣跌穿了匯金入股消息前的價位。 至於購入指數ETF(交易所買賣基金)及發放萬億元人民幣債券,這類似量化寬鬆的政策令大市曾經試過裂口上升500點,但同日卻受《施政報告》憧憬落幕影響,令到投資者開始對市場上還會有甚麼利好消息協助推動大市而有疑惑。 其實投資又不一定是看指數升跌才能找到目標,例如目前美股市場出現一個明顯調整,可以選擇趁這個機會,尋找一些抗跌力強的股份,又或者部署如何對美國各大指數造淡。 坦白說,市場在這個低迷的水平,的確會有無形之手在下跌至關鍵位置時,把恒指扶起。但這時首先要注意的不是恒指成份股,而是看資金先炒作甚麼股份及其動機,例
長城汽車
財自學院

股票與天地的規律(三)

先跟進上次提及過的股份昊海生物科技(6826),股價並沒有成功突破關鍵點,所以沒有啟動買入機制;有一套完善機制以及系統就可以有效量化風險。上文談論過第一階段及第二階段之後,再來就是投資人必須要認清的兩個階段:第三階段以及第四階段。 第三階段:少陰。 少陰在四季中屬於秋天,在一天之中屬於黃昏。秋天乃收成之時,果實成熟需要收割,氣侯變得乾燥,天氣亦由炎熱變成寒冷。秋風漸起,家家戶戶都要為入冬做好準備,積累糧食,以準備冬天的來臨。 在市場中,少陰屬於大戶機構收成階段,股價在高位橫行整固,伴隨間中大成交但沒有任何突破;股價明顯有做頭階段,熱度亦由熾熱開始冷卻,股價完全乏善可陳。股價走勢有如黃昏景色,淒美…… 總結:少陰階段承接於太陽階段,股價已經缺乏之前的上升動力以及勢頭,出現橫行整固階段,熱度不再,股票只餘下小量後知後覺的散戶進場,因此股價表現乏善可陳,浮浮沉沉;其中伴隨著波動細但大成交的日子要更加小心,證明機構大戶已經不斷出場;與此同時,出現一頂比一頂低的時候要更小心,因為有大機會準備步入寒冬。 第四階段:太陰。太陰在四季中代表冬天,在一天之中代表晚上。 冷血動物會在冬天冬眠,
日本企業加薪
財自學院

日本走出無間道?

小時候已經聽說過日本的「迷失十年」,讀大學時聽教授講解過日本「迷失廿年」,近年更變成「迷失三十年」。十年之後又十年,十年之後又十年,慘過無間道。 1990年日本經濟泡沫爆破,股市和樓價由高位下跌超過七成,八十年代後期瘋狂加槓桿買資產的日本企業及日本人頓時成為負資產,沒能力償還債務的自然破產收場。但九十年代日本仍然有不少企業能造出優質產品在全球大賣,例如汽車和家電製造業等,雖然負債纍纍,但仍然能製造現金流,不至於要倒閉。 作為負責任的企業,賺到錢第一件事當然是還債,債還得七七八八後,有餘錢便儲起來,同時也不會再借貸,因為日本企業都被泡沫爆破後的光景嚇怕。本來這並無不妥,但當整個經濟體內的企業都是這樣做的話,問題便出現了。試想想,所有企業賺到錢都是用來還債和儲蓄,不把資金投資到研發和拓展業務,不加人工或請人,經濟增長從何而來呢? 企業無增長,勞工便無人工加,導致消費疲弱,自然地經濟無增長及無通脹,經濟不景下企業又難有增長,結果形成了一個惡性循環,日本就是在這無間地獄下迷失了足足30年。 到了今年,日本經濟終於看見扭轉迷失經濟的曙光,其中最矚目的指標是今年日本人終於有人工加。日本企業
港交所
財自學院

期權市場淘汰八成新手

想學懂期權先了解甚麼是沽空、槓桿及止損,期權這玩意不是每個人都適合,想學習期權,對於已經有期貨交易經驗的人來說並不困難。 但對於從未接觸期貨,而只交易過股票的投資者來說,這是非常困難的事情,尤其是沒有做過融資或沽空交易的投資者。如果連股票買賣都未嘗試過,建議勿輕易開始作期權交易,因為你必須先了解買賣的概念,這最少需要幾年的磨練,建議先從股票開始。 期權是槓桿交易,即使你知道按金的意義,但很容易墮入不知不覺將槓桿愈放愈大的漩渦中,在心態上並不是每個人都適合。一些新手只懂得在順境時不斷放大槓桿,逆境時又不能接受虧損的現實,因為要一個習慣價值投資的信徒,去接受做long隨時全額虧損,short要隨時止蝕的概念,有如相隔一個宇宙般遙遠。 所以在2018年至今的短短不到5年內,平均每兩年就淘汰了八成的期權新手們,這是根據證券公司戶口,從開始期權交易變成靜止戶而統計得出來的數字。 多年來的經歷,也讓我明白,教一個未交易過期貨及槓桿的人去了解期權交易很難,還要讓他們了解止損的意義接受虧損更難,這最少有八成的投資人不適合,所以勿鼓勵你身邊的朋友做期權,以避免日後的埋怨。 學習期權,要親身落場
納期
財自學院

波是圓的 市況無絕對

首先恭喜香港足球隊能夠亞運歷史性進入四強。由此可見,波是圓的。甚麼情況也有機會發生,意料之外的情況。像美國股市一直在升,有人會覺得大跌嗎? 恒生指數再創本年新低,而大部分認為美股只會是一個調整,未必會出現重大跌勢。但事實上美股,相繼在8月及9月皆出現明顯下跌。嚴格來說,在7月已在技術走勢,出現頂背馳,在這8月及9月同樣出現大幅回落,少不免會令人覺得這個是否美股開始進入調整期的大浪。 要知道這次美股調整,最主要原因是市場對於9月議息後的結果出現意料之外反應。因大部分認為,加息應該進入完結,甚至明年初減息。但是會後聲明,反映出預期息口可能比今年更高,所以一批先炒聯儲局減息步伐股份,出現明顯震盪。連道指本來是靠通脹及資源類股份做好,也出現首次跌穿上升趨勢線情況。而這個上升趨勢線本應就是1月開始形成。 另一方面,市場對於聯邦政府停擺情況,一直保持觀望態度。再建基於息口這個不明朗情況,投資者變相率先再套利。不過據央視新聞援引美聯社報道,在當地時間9月30日晚,美國總統拜登已簽署了一項為期45天的短期支出法案,以避免聯邦政府發生停擺。雖然本人也認為這個長達數月的拉鋸戰之後,最終應該大機會通過
攜程集團 攜程
財自學院

股票與天地的規律(二)

有關於兩期專欄提及的第一太平(142)、在下會將TP位置向上不斷推高,繼續沿著10天線推上去;至於攜程集團 (9961)走勢,則是「未開始已經結束。」在專欄面世的當天,股價已經觸及止蝕位。這也是正常的,股票市場從來都是概率遊戲,強如索羅斯都有失手的時候。 事不宜遲,現在先由第一階段說起。 第一階段:少陽。 少陽在四季中代表春天,在一天中代表清晨。 大地春天將至,萬物生機將現,冷血動物經過冬眠後,準備起床覓食;但時大地乍暖還寒,始終未能令人真正感到溫暖。 農夫會在這個位置時開始播種,就是所謂的春耕。 昆蟲界(傳媒、財演、大行、分析師)經歷過休養生息後,開始有活躍跡象。 總結:少陽階段,股價在低位(低位後第一次上升後橫行)有3個月(一季)或以上的橫行整固,而且最重要在底位有大成交、其他日子成交相對疏落;最重要股價剛好升穿破日線圖的EMA200天線,以及股價剛好在30周天線以上。整個股價感覺有蠢蠢欲動之勢,但又經常反覆,乍暖還寒,雖然低位明顯有承接,
國際油價
財自學院

衰退憂慮增 吼能源科技股

近期經濟學家和美國聯儲局官員對於美國經濟能夠「軟著陸」,在控制通脹的同時避免經濟衰退,顯得相當樂觀。不過近期出現不少因素,令美國日後出現「硬著陸」經濟衰退的機會明顯增加。 首先,聯儲局現時的限制性利率,可能已經維持太久。自二戰以來,美國只在1995年成功讓經濟軟著陸,當時聯儲局官員為避免經濟衰退而迅速減息,不過今時不同往日,美國通脹率遠超3%,壓抑通脹明顯是聯儲局首要任務。因此維持高息更長時間的機會很高,以確保物價壓力不再回升,不過愈長高息環境就令經濟活動愈放緩,提高之後經濟衰退風險。 另外,消費者支出和商業活動走出去年低谷出現增長,假如此趨勢持續,會令儲局官員考慮重啓加息壓力增加。第三是近期油價上升,沙特阿拉伯與俄羅斯為首的OPEC+持續減產,加上石油庫存偏低,油價易升難跌,假如國際油價升至每桶100美元以上,勢將會敲響通脹警鐘。 金融市場或地緣政治危機,亦可能打擊經濟,聯儲局在2008年金融海嘯後十多年來,以多次量化寬鬆(QE)、準零息及新冠疫情期間極低利率水平,許多金融機構及企業在長期低利率預期作出各種債權投資,今年急速加息後,對銀行及房地產產生巨大壓力。今年3月地區銀行危
港股 恒指 恒生指數
財自學院

失落周期失落炒

恒生指數自2021年高位至今,開始了2年半的浮沉慢跌節奏,當中沒有牛市出現,這是失落周期的節奏,自此恒指已打破過往10多年以來,每次熊市不超過11個月的節奏。 從歷史角度回看,恒指跌市短暫,牛市漫長,但在2021年2月中,恒生科技指數股份的最後狂歡之後開始,恒指或港股皆展開一段過往歷史中找不到的失落期。 筆者並非見最近港股市場氣氛偏淡而踩多腳的人云亦云,早在3年前的2020年9月8日,已公開用標題寫:《港股將失落很多年》,原因是可能跟隨九十年代初日本日經指數的下行長周期。 去年及今年初也重申過,失落周期不會這麼快結束,會持續很多年……而在過去這兩年多當中,我們學習到甚麼,才是關鍵所在。 總結失落周期的特徵,和過往牛市時,股份升跌的規律很不一樣,還經常相反,例如股份圖形中多了很多假突破,例如突破前高點之後便回跌N日,假跌破也不在少數,經常跌破上次低位後又反彈,過往在升市時的不少程式交易方法,在這失落周期上成為反向指標,來回被打耳光。 市場氣氛在這周期裡面也很有特色,例如投資人每次樂觀興奮時就是頂,成交額放大就是頂,之後皆從高位回落,甚至有時跌破上次的低位,市場開始爭相估計下一個
攜程集團
財自學院

股票與天地的規律

不知道大家還記不記得上星期專欄提及的第一太平(142)?已經到了第一目標價,所以在下都已經獲利一半,餘下部位繼續沿著10天線推上去。 還記得道、天、地、將、法五事?之前提及過的「天時」,會有更詳細探討。很多資深的交易大神,皆不約而同說出好的投資交易書,皆是來自西方;我們東方的投資書,不堪入目,大多是渾水摸魚。不認為東方就比西方差;但坦白說,在下也只看西方的投資書籍。在下不才,認為東方人寫的投資書不夠好的原因,有好幾個: 1.因為傳統上,學問傳承講求師徒制,講求重要關係,一些重要口訣以及經典,一般會視為秘密,不會公開,鐵板神數的口訣,是其中一個好例子。2.由第一點引申,即真正有用的學問,只在某些人手上流傳;相反,西方講求影響更深遠的後代,講求分享,因此西方真是書中自有黃金屋。3.但是,我們的古代聖賢,確實是有將寶貴智慧留下,包括但不限於:莊子、道德經、孫子兵法、
港股
財自學院

港股上落方向 易當局者迷

港股有人問死得未?其實一個極端差或缺波幅的市場,早就會全部人選擇離場(像某某生試了幾次某巿場就不玩)。自己的策略在6月後開始開檔,本應在市場上盡快找到投資機會是人之常情,但往往踩入一個散戶陷阱,當打算在中途插手入貨,但只是周期裡面的炮灰,無論市場出的消息是唱好或唱淡,都有過定數。配合大浪形勢。 如果即日留意機會,其實最終是順勢行,無論是升勢和跌勢,會出現非理性連升,裂口跌,甚至先升馬上回。因為資金面策略背後有一班市場程式,大炒家定了局面。自己在每日或每星期都想尋找機會,但往往忽略咗上落有一個「時間」的period,用一般投資者術語,就是等個頂才造淡,又或者見底先至大胆做倉死揸,中間其實可以熄機。因為發現中途會不斷有技術雜訊,會震走不少人(造好造淡也是)。不用刻意去做trade,情願捱坐貨,捱小夾。 小結論是,如果可以坐定定mon全日,個別股份和指數是有pattern,很多時是即時性。另外小睇法,就是恒生指數其實由20,120點上次預計阻力後,低估了穿19,400點波浪中軸的順跌勢。其實由19,400點至18,400點,的確是一個順落跑道,而且在8月初MACD跌破黑線,便步入波浪橫盤
台積電
財自學院

從壽喜燒看見日股機遇

筆者上月曾到東京旅遊,可謂「大滿足」,特別是餐飲部分,對比在香港茶餐廳吃餐蛋飯也要60元,日本真正做到「平、靚、正」兼備。 旅程中其中一頓午餐,選擇到淺草區的壽喜燒人氣店「今半」,其壽喜燒午市套餐售價為4,400日圓,折合大約250港元。再早前我曾與朋友到深圳打邊爐,埋單平均每人約200港元。兩者比較下,來一次火鍋二選一,讀者們會選擇250元的東京壽喜燒,還是會選擇200元的深圳邊爐?相信絕大部分的人都會選擇壽喜燒,原因在於性價比高很多!雖然價格上仍然是壽喜燒較高,但食物及服務質素能彌補其溢價有餘。 遊客覺得日本的餐廳抵食,主因是匯率因素,日圓兌人民幣在新冠疫情3年間貶值三成,大大提升日本商品的競爭力。消費者會考慮性價比,企業亦有同樣考量,在日圓大幅貶值後,「日本製造」與「中國製造」的成本差距已經大幅收窄,縱然日本製造業的人工及原材料成本仍然比中國高,但日本所提供的質素絕對能彌補其溢價。所以近兩年見到很多本來在內地設廠的企業,已經把生產線及供應鏈由內地轉移到日本。 除了商業考量外,地緣政治是另一個造就產業鏈轉移到日本的因素。中美關係日益惡化,政治因素愈來愈重要,中美相爭之下,日本
炒股
財自學院

新手找程式 老手找回憶

7月31日恒生指數最高升至20,361點,當天在1,825億元的高成交額之後,輾轉回落至今,又一次高成交額見頂的魔咒,也又一次升破前頂及2萬點必回的節奏,對上一次高成交額,而恒指又在2萬點之上是在6月16日時,當天最高至20,156點,成交額1,754億元,之後也是快速地回落。 無論是6月16日恒指的高位20,156點,或7月31日的20,361點,皆有很多相同之處。 1)從低位回升至2萬點之上。 2)上升途中在高成交額出現後見頂回落。 3)市場分析充斥著牛市重臨的希望。 4)兩天內甚至隔天即跌回2萬點之下。 5)後來更快速地跌回19,000點之下。 這些看來是事後分析,找些原因或巧合之處?但其實筆者早在7月25日,當時仍然處於19,400點時,已經估計這波小升浪的高位可能在20,300點附近,若出現高成交量的話而結束,目前看來成真。 為何有這樣的估計?首先是升浪突破上一波高點,並在2萬點之上,讓投資人以為站穩2萬點加上突破前高,牛市會重臨,在7月31日當天真的出現不少分析員唱升,而分析員們的集體看法也代表市場散戶們的普遍看法。在這個基礎下,每每出現一些假突破的情況,而之後卻反向