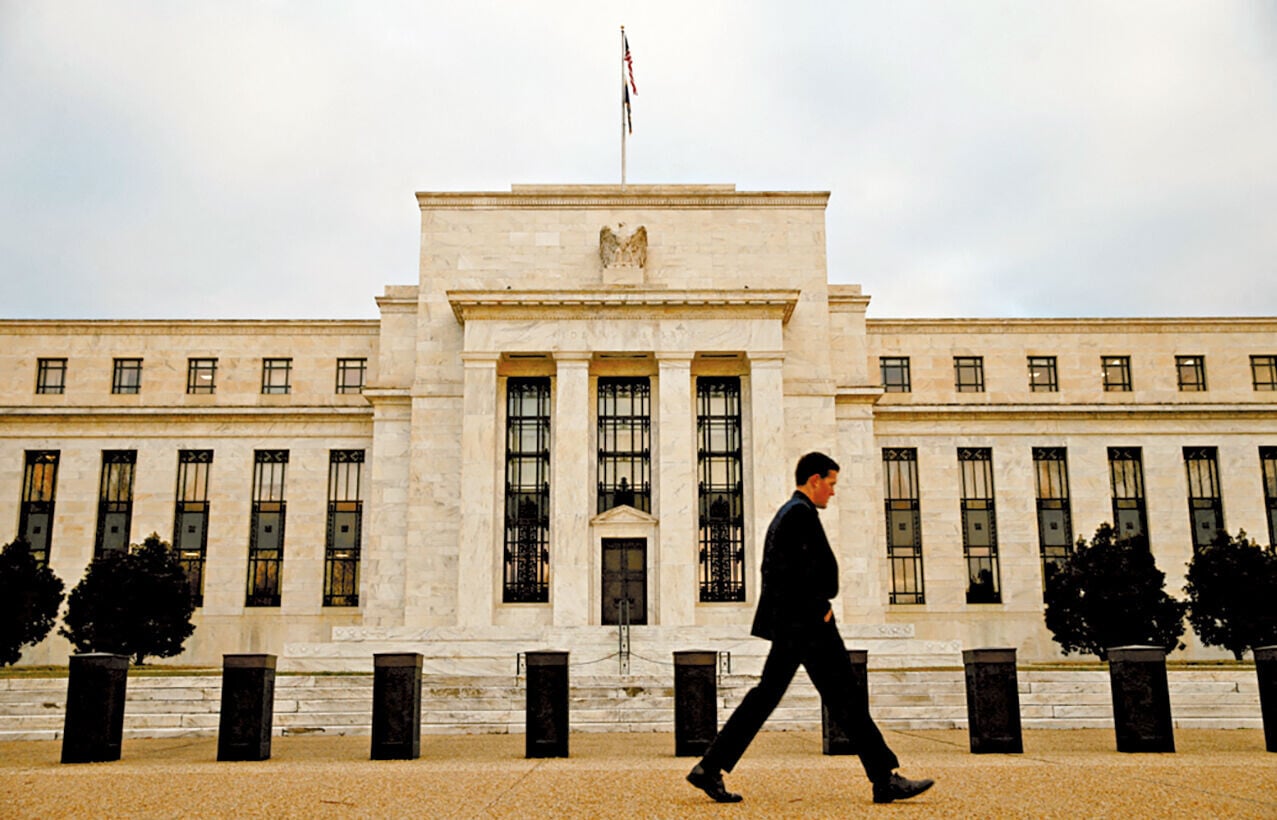
過去兩周,全球牛市迎來了年內的「第二次壓力測試」。一邊廂,聯儲局9月加息25點子,10年期美債息強勢升穿5厘大關,歐洲與日本央行同步緊縮,全球流動性閘門再度收緊;另一邊廂,中美元首結束為期三日的馬拉松式會談,拍板延長經貿休戰,並推進雙向非敏感商品的對等降稅。面對截然相反的信號,市場既沒有因央行鷹爪而全面潰敗,亦未因地緣破冰而放量狂歡。恒指微跌回吐、美股窄幅拉鋸,反映投資者正處於謹慎的定價中。當前市場博弈的核心,並非中美破冰帶來多少短線亢奮,而是區區數百億美元的局部降稅,能否抵銷長債息破頂、美元偏強與高通脹黏性帶來的估值重壓。
聯儲局將聯邦基金利率目標區間推升至3.75至4厘,更棘手的是美國8月CPI按年升3.4%,布蘭特期油重返100點。這意味著本次加息絕非單純的預期管理,而是能源推動的二次通脹風險已兵臨城下。
長債升穿五厘 誰在推高利率
9月25日,美國長短端國債息全面走高,2年期、10年期及30年期分別攀上4.81厘、5.17厘及5.49厘。筆者多次強調,10年期美債息5厘絕非單純的整數心理關口,而是全球無風險資產的重力錨。一旦長期企穩於5厘上方,所有權益資產的折現模型均須推